前言
香港公司已经没有业务,也不代表可以直接停止年审、报税和商业登记。
适合申请撤销注册的,是已经停止经营、能够偿清债务,而且资产和税务事项均已处理完毕的本地私人公司或担保有限公司 。 标准流程是先完成业务与税务清理,向税务局申请《不反对撤销公司注册通知书》,再向公司注册处提交NDR1,经过宪报公告后正式解散。
如果公司仍有银行余额、存货、投资、债务或诉讼,先处理这些事项,通常比直接递交申请更重要。
停止营业只是起点,公司在宪报公布解散前仍然存在。
先看公司能不能申请撤销注册
香港公司的“注销”,正式名称是撤销注册 。申请公司需要同时满足以下条件:
全体成员同意撤销注册;
公司从未开始营业,或者在申请前已停止营业至少3个月;
公司没有尚未清偿的债务;
公司不是任何法律程序的一方;
公司没有位于香港的不动产;
如果公司是控股公司,其附属公司也没有香港不动产;
已取得税务局发出的不反对通知书。
只有本地私人公司和担保有限公司可以使用这项程序,部分法例指定的公司除外。上市公司、无力偿债的公司,或仍有复杂债权和诉讼的公司,通常不能把撤销注册当作简易退出工具。
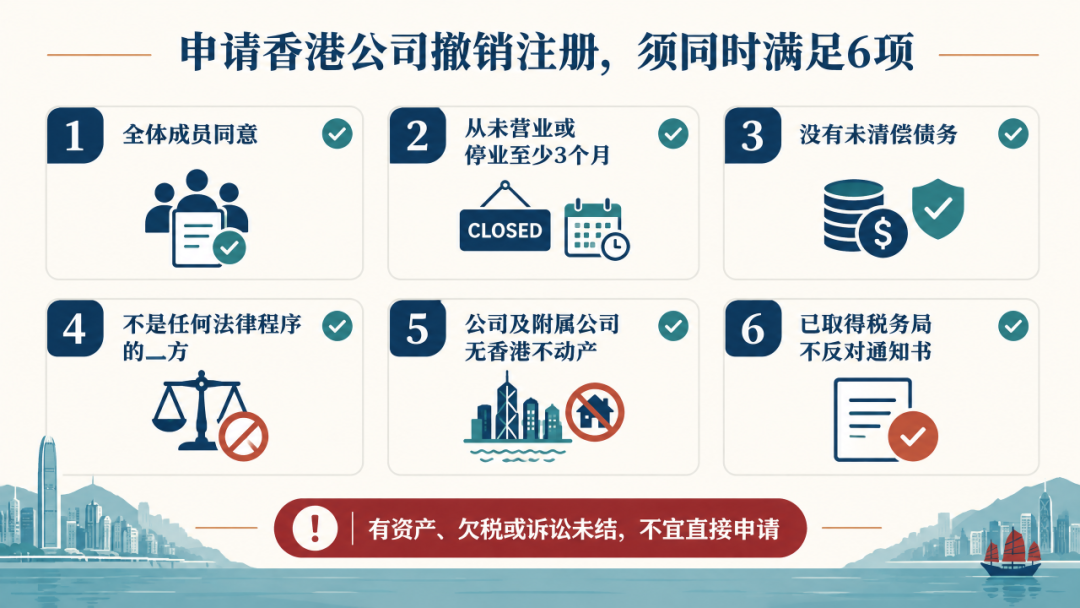
有资产、欠税或诉讼未结,申请往往会在税务清理或资格审查阶段停住。
第一步:停业后先把财产和债务处理干净
公司需要在递交撤销注册申请前停止经营至少3个月。业务停止后,还应在一个月内以书面方式通知商业登记署。
这段时间不是单纯等待。公司应完成以下事项:
收回应收款,出售或分配存货、证券和其他资产;
结清供应商、股东、员工及关联方往来;
处理薪俸税、强积金和雇主申报责任;
清理银行账户,并保留完整银行流水和结清证明;
确认公司没有香港物业,也没有未决诉讼;
取得全体成员对撤销注册的同意。
不要在税款、退税或应收款尚未处理时过早关闭银行账户,也不要把公司账户中的余额留到解散之后。公司解散时尚未处置的财产和权利,可能成为无主财物并归属香港政府。
第二步:以IR1263申请税务不反对通知书
申请人需要向税务局提交IR1263,并缴付不退还的申请费。现行政府费用为港币270元。
税务局会检查公司是否已经停止营业,以及以下事项是否全部完成:
已发出的利得税报税表是否交回;
应提交的审计财务报表是否齐全;
利得税、物业税、印花税和商业登记费是否缴清;
税务局查询是否已回复;
评税反对或上诉是否已经完结;
存货、物业和证券是否已经处理。
资料齐全、没有欠税时,税务局通常会在收到有效申请和费用后的21个工作日 内发出不反对通知书。
如果税务局发现未完成事项,会发出反对通知,列明需要补交的报税表、资料或税款。处理完毕后可要求重新考虑,一般无须再次缴付申请费。因此,整个流程耗时多久,往往取决于税务记录是否完整,而不是表格本身有多复杂。
第三步:3个月内向公司注册处提交NDR1
取得不反对通知书后,应在通知书发出日起计3个月内向公司注册处提交:
表格NDR1《私人公司或担保有限公司撤销注册申请书》;
税务局不反对通知书;
港币420元、不予退还的申请费。
NDR1可经公司注册处电子服务网站提交,也可提交印本。印本申请需要附不反对通知书正本;电子申请则按要求提交经核证副本。
在签署申请前,应再次确认公司没有遗留银行余额、车辆、物业、股权投资或其他财产。明知或罔顾实情地提供虚假或误导资料,可能构成刑事责任。
第四步:等待宪报公告和正式解散
公司注册处通常会在收到申请后约4个工作日发出确认信,并在确认后约3个星期刊登第一份宪报公告。
第一份公告会提供3个月反对期。债权人或其他利益相关方如认为撤销注册会损害其权益,可以提出反对。期间没有有效反对,注册处会刊登第二份公告,公司在第二份公告刊登之日正式解散。
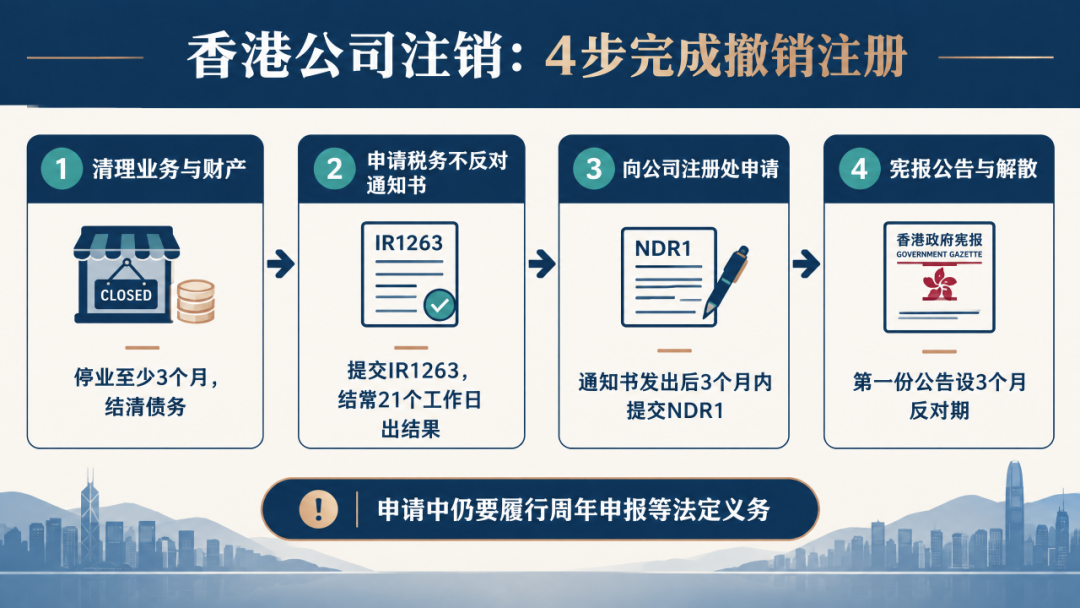
流程中的“3个月”不止一个:停业期、NDR1提交时点和宪报反对期不能混淆。
从准备税务资料到公司解散,市场上常见的顺利办理时间约为6至9个月,但这不是法定承诺。存在未报税年度、账目不完整、税务查询、资产处置或债权人反对时,周期会明显延长。
申请已经提交,年审义务仍未结束
递交IR1263或NDR1,不代表公司已经注销。
在第二份宪报公告刊登前,公司仍然存在,原则上仍要:
提交到期的周年申报表NAR1;
维持注册办事处和公司秘书;
申报董事、地址等资料变更;
回复税务局查询并完成报税;
妥善续办或处理商业登记事项。
税务局在收到不反对通知书申请后,可以考虑暂缓征收其后开始生效的商业登记费及征费。但如果公司最终没有完成撤销注册,先前暂缓的费用仍可能需要补缴。把“已经申请”理解为“可以停止维护”,是注销过程中最常见的失误之一。
香港公司注销需要准备哪些材料
不同公司的税务历史不同,但通常要准备以下资料:
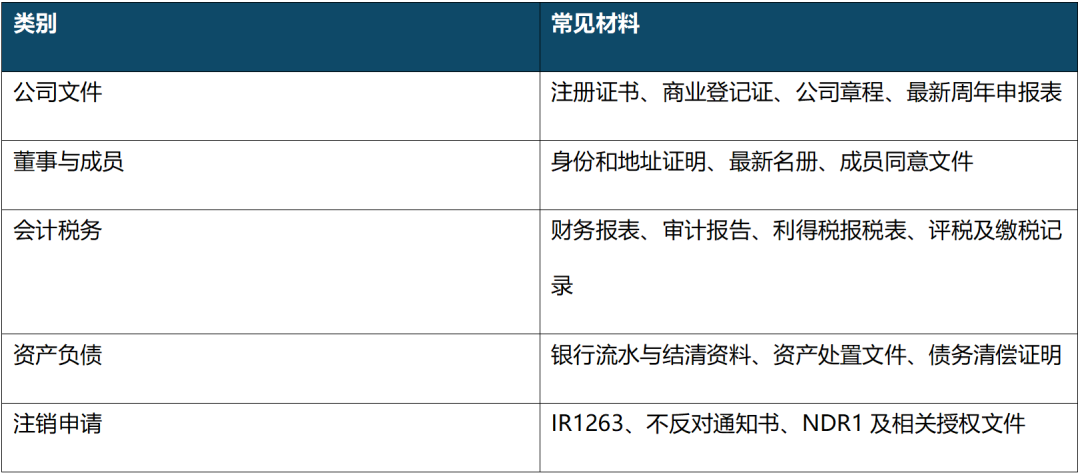
如果公司多年没有做账,却持续收到报税表,通常仍要先重建账目并完成申报。香港成立的公司提交利得税报税表时,一般需要审计财务报表;“没有业务”不能自动替代审计和税务说明。
公司解散后,还有三件事不能忘
保存文件。 紧接公司解散前的董事,应确保公司的簿册及文据在解散后至少保存6年。建议同时保留不反对通知书、NDR1、宪报公告、税务结清资料、审计报告和银行销户文件。
确认财产已经清零。 解散前仍属于公司的财产和权利可能归属政府。日后为取回遗漏资产而恢复公司,通常需要向原讼法庭申请,成本远高于事前清理。
不要把撤销注册当作逃避责任。 税务局在发出不反对通知书后发现欠税或未履行责任,仍可采取追缴、反对或申请恢复注册等行动;债权人也可以向法院申请恢复公司。
哪些公司不适合直接注销
公司出现以下情况时,应先评估清盘、重组或其他处理方式:
无力按期偿还债务;
仍有重大资产或香港物业;
正在诉讼或存在债权争议;
股东之间无法一致同意;
账目严重缺失,税务责任无法确认;
仍有员工、牌照、租约或长期合同未终止。
在长期服务中观察到,香港公司注销最容易被低估的,不是NDR1怎么填写,而是停止营业前后的税务与资产处理。越早把账目、申报、银行账户和成员决议放在同一张时间表中,撤销注册越容易按计划完成。
/笛杨集团 /
笛杨集团专注于离岸跨境服务,以企业家思维服务客户。在企业服务方面,我们提供海外实体及SPV架构搭建、跨境合规服务、银行账户开立等服务。私人业务服务则包括公司成立与管理、信托服务、家族办公室服务、家族继任规划以及慈善工具服务等。基金服务涵盖对冲基金、私募股权/风险资本基金以及加密货币基金等多种类型。
笛杨集团在全球范围内拥有广泛的合作伙伴网络,与多个政府机构和监管机构保持良好合作关系,确保为客户提供合规、高效的服务。我们致力于成为客户最值得信赖的跨境服务伙伴,助力客户在全球市场中稳健发展。