境外科普
加拿大皇家银行RBC:业务布局、财富管理与亚洲服务
引言
在加拿大银行业,加拿大皇家银行(Royal Bank of Canada,简称RBC)是规模最大的机构之一。对于在加拿大、美国、英国及亚洲之间安排资产的家庭,它的财富管理网络同样值得关注。
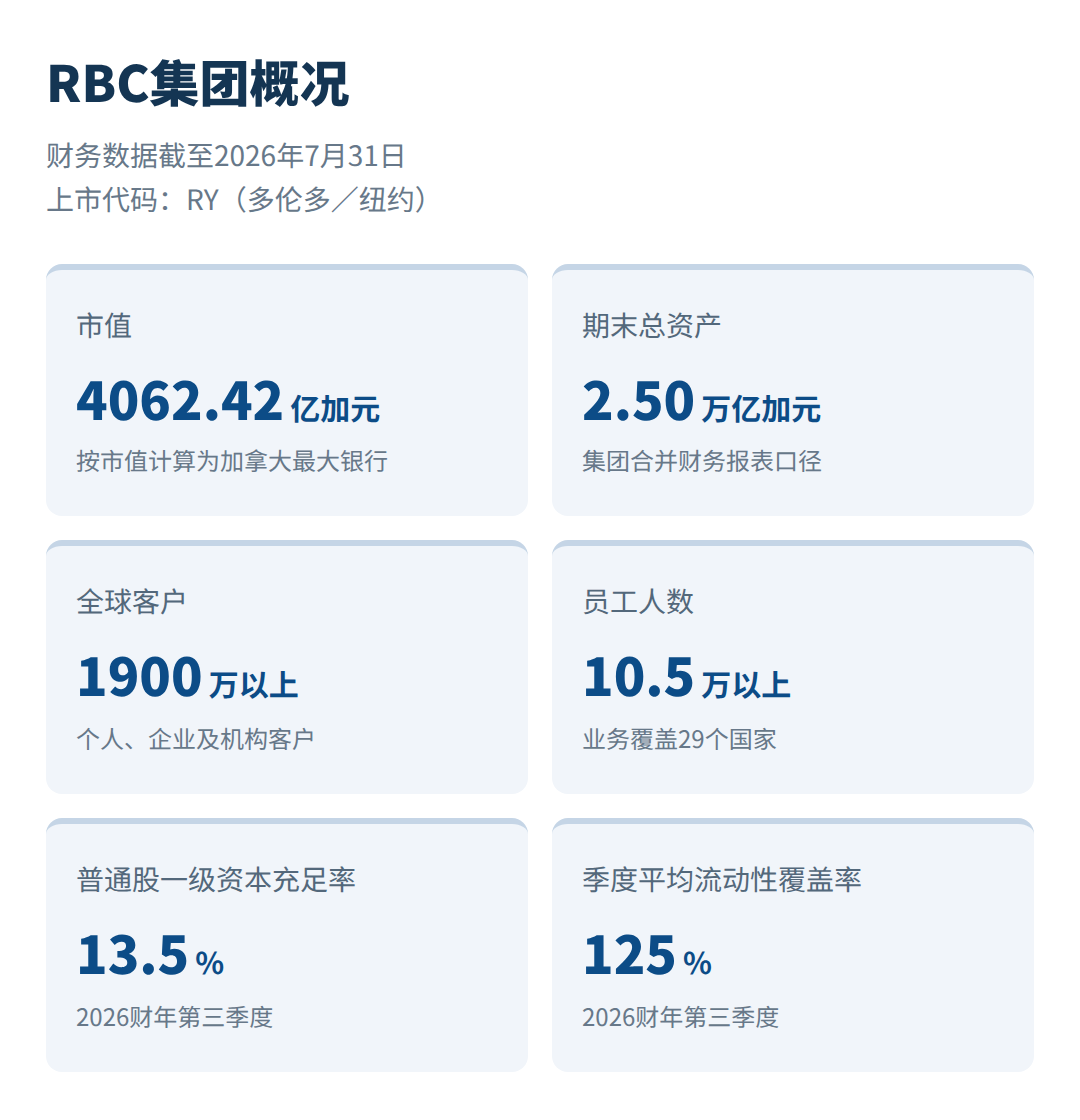
截至2026年7月31日,RBC按市值计算为加拿大最大银行,业务覆盖29个国家,服务超过1900万名客户。其业务并不局限于存款和贷款,还包括投资管理、资本市场、保险以及面向高净值客户的财富规划。
一、从加拿大银行到综合金融集团
RBC于1869年以哈利法克斯商人银行的名称注册成立,1901年更名为加拿大皇家银行。如今,集团在多伦多证券交易所和纽约证券交易所上市,两地股票代码均为RY。
经过长期发展,RBC形成了个人银行、商业银行、财富管理、资本市场和保险五个业务板块,服务对象从个人储户延伸至企业、机构投资者和高净值家庭。
2024年3月,RBC完成对汇丰加拿大的收购,接收约78万名客户和4500名员工,进一步扩大了加拿大本土业务。其国际业务则包括美国的City National Bank,以及英国财富管理机构RBC Brewin Dolphin等。
二、多元业务支撑盈利增长
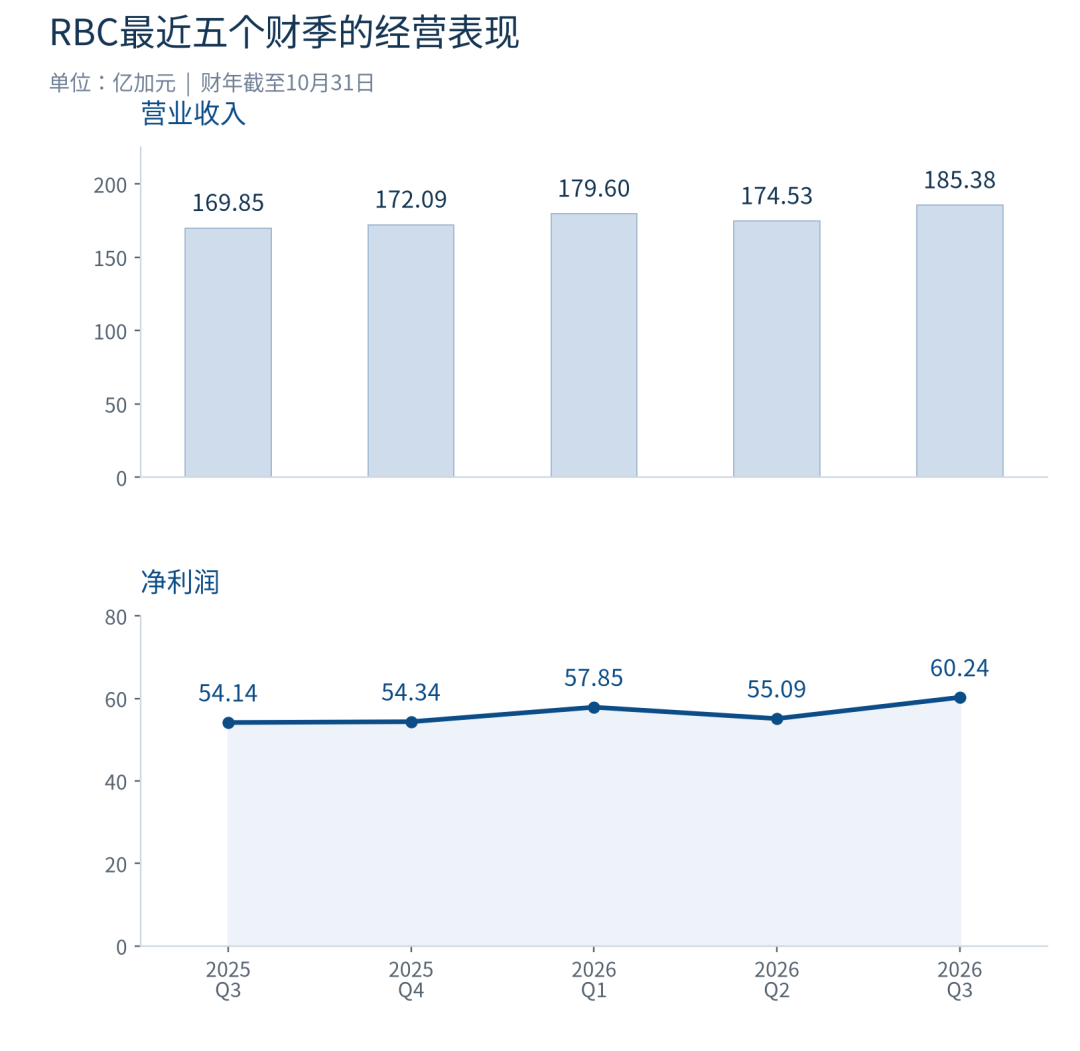
2025财年,即截至2025年10月31日的一个完整财年,RBC实现营业收入666.05亿加元、净利润203.69亿加元,净利润同比增长25%。增长来自净利息收入增加、资本市场业务收入上升,以及财富管理的收费收入增长等因素。汇丰加拿大较上一财年多计入五个月的经营业绩,也对全年表现产生影响。
2026财年前三季度,集团营业收入为539.51亿加元,净利润为173.18亿加元。第三季度单季净利润60.24亿加元,同比增长11%,创下季度新高。
从2026财年第三季度看,个人银行净利润19.23亿加元,资本市场15.44亿加元,财富管理14.42亿加元,商业银行9.36亿加元,保险1.97亿加元。个人银行仍是利润贡献最大的板块,资本市场与财富管理也占据重要位置。
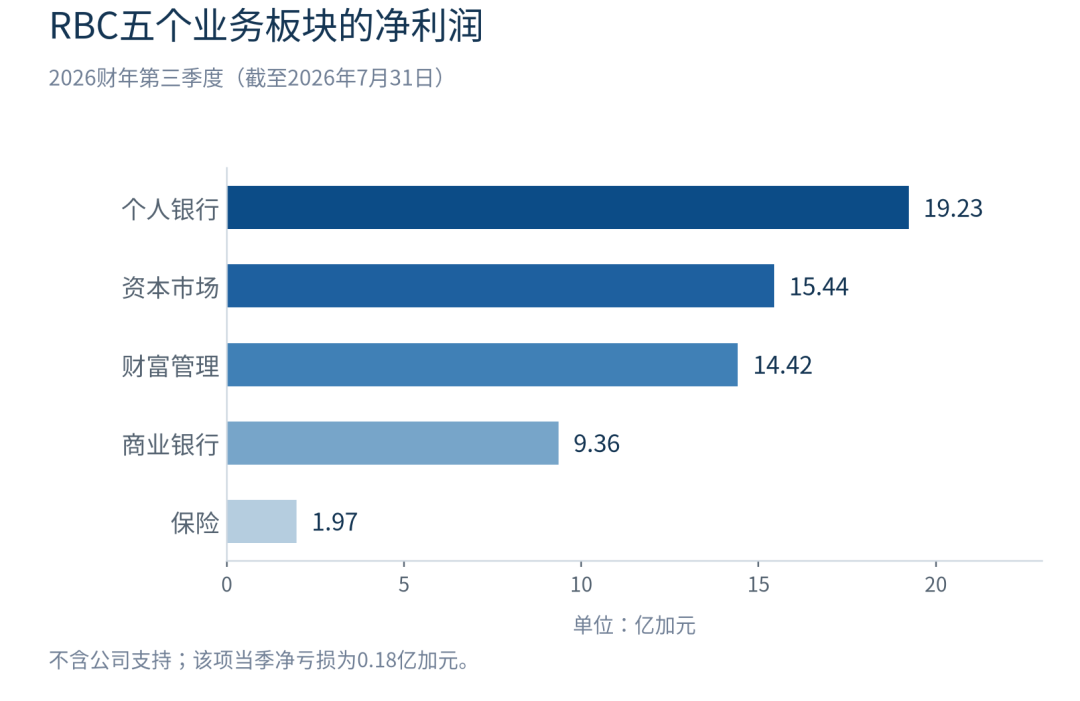
各板块的增长并不同步。当季财富管理净利润同比增长32%,个人银行净利润则同比下降1%。前者受益于客户收费资产增加及净利息收入增长;后者受到人员、技术等支出增加和信用损失拨备上升的影响。多元化业务能够分散收入来源,但不能消除市场变化和信贷周期对经营的影响。
三、财富管理连接北美、英国与亚洲
RBC财富管理的主要运营区域包括加拿大、美国、不列颠群岛和亚洲。截至2026年7月31日,该板块掌管资产(AUA)5.844万亿加元,管理资产(AUM)1.6951万亿加元。
这两个数字代表不同的服务。掌管资产主要涉及托管、交易结算、收取投资收益和记录管理;管理资产涉及投资选择、投资建议及组合管理。两者存在重叠,不能相加作为客户资产总规模。
在美国,City National Bank提供私人银行和商业银行服务;在英国,2022年收购的Brewin Dolphin扩大了RBC的财富管理业务。亚洲业务则以香港和新加坡为主要服务中心,面向富裕、高净值和超高净值客户,尤其关注与加拿大、美国和英国存在家庭或资产联系的客户。
对于跨境家庭,这类网络的作用主要在于衔接不同地区的投资、融资和财富传承需求。不过,各地账户由哪个实体承接、适用何种法律、哪些服务可以跨境提供,仍需分别确认,不能理解为一个账户可以无条件通用于所有市场。
四、香港与新加坡提供哪些服务
RBC在亚洲的财富管理服务主要涵盖投资、融资、财富规划及日常银行业务。
投资服务 包括投资咨询和全权委托管理。前者由顾问提供建议、客户作出投资决定;后者由管理团队按照约定的投资目标和授权管理组合。服务范围包括股票、固定收益、基金等投资工具,具体产品取决于账户安排和客户适用性。
融资服务 包括以合资格金融资产作抵押的融资、保单融资,以及符合条件的住宅房地产贷款。资产抵押融资可以提供流动性,但抵押品价格下跌时,客户可能需要补充抵押品或偿还部分贷款。
财富规划与信托服务 围绕家族资产持有、受益安排及代际传承展开。涉及多地税务居民身份、信托或公司架构的安排,需要结合当地法律,并由独立税务和法律专业人士参与。
银行服务 包括多币种存款、外汇交易与对冲、汇款和投资托管。具体币种、期限、费用及操作方式,以相关分行和产品条款为准。
这些服务并非在所有地区、对所有客户都可以提供。集团拥有某项能力,也不意味着香港或新加坡的每个账户都能使用该项服务。
五、资本状况
截至2026财年第三季度,RBC普通股一级资本充足率(CET1)为13.5%,季度平均流动性覆盖率为125%。这些指标分别反映银行的资本缓冲和短期流动性状况。
截至2026年8月26日,其不适用加拿大银行纾困转换机制的长期高级无担保债务,获得穆迪Aa1和标普AA-评级。评级针对银行特定债务的偿付能力,并不意味着客户购买的基金、债券或其他投资产品获得保本承诺。
六、亚洲私人银行开户需要哪些材料
在香港或新加坡开立RBC财富管理账户,银行通常需要了解客户身份、账户用途、资金来源、投资目标和税务居民身份。提交材料只是尽职调查的一部分,并不意味着必然获批开户。
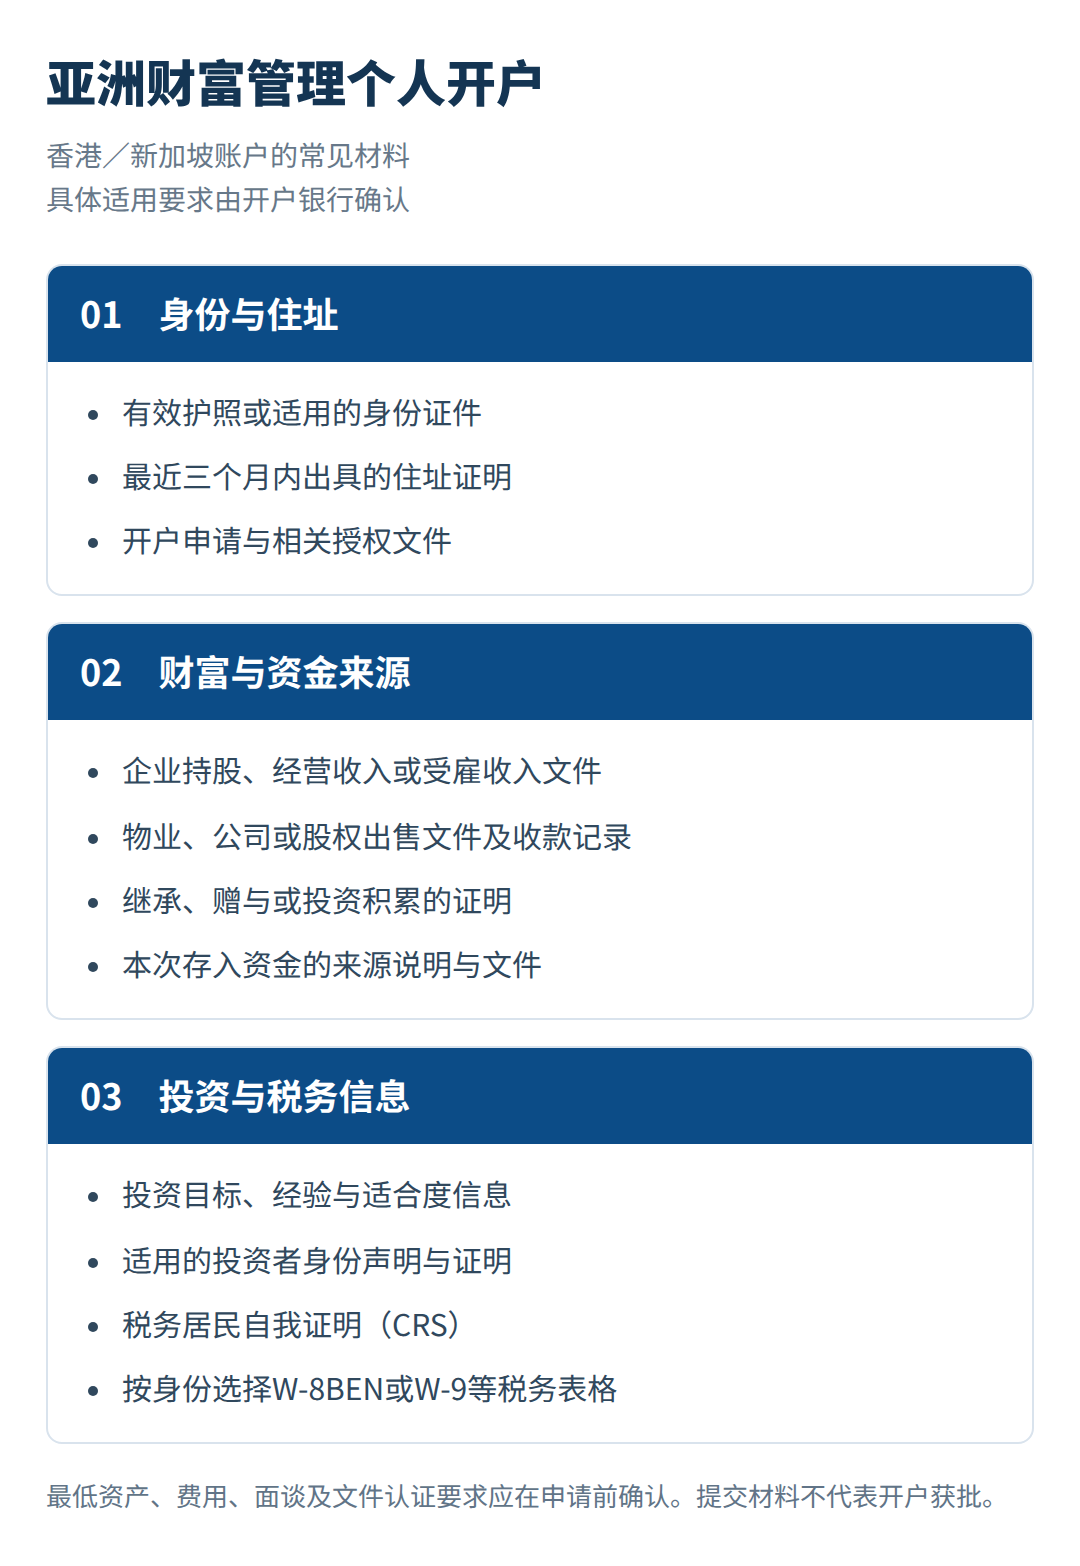
身份与住址材料 通常包括有效护照或适用的身份证件、最近三个月内出具的住址证明,以及开户申请文件。
财富与资金来源材料 需要与客户实际情况对应。例如,企业经营所得可由股权、财务及收入文件支持;出售物业或公司股权所得可由交易合同和收款记录支持;继承与赠与则需提供相应法律或转款文件。银行还可能要求补充说明本次存入资金的来源。
投资者与税务文件 包括投资目标、经验和适合度信息,适用的投资者身份声明,以及税务居民自我证明。香港的专业投资者与新加坡的认可投资者属于不同监管制度下的分类,资格认定、同意程序和适用保障并不相同。W-8BEN或W-9等美国税务表格也需根据客户身份选择,而非同时填写。
账户最低资产要求、费用、是否需要面谈或文件认证,以及能否接受特定居住地客户,都应在申请前与银行确认。开户材料要求会随账户安排和监管规定调整,应以银行当时提供的清单为准。
结语
RBC的主要特点,是加拿大本土的综合银行业务与覆盖北美、英国、亚洲的财富管理网络相结合。对跨境家庭而言,其服务是否适合,最终仍要落实到开户实体、具体团队、产品范围、费用和税务安排,而不是单看银行规模或市场排名。
笛杨集团
笛杨集团专注于离岸跨境服务,以企业家思维服务客户。在企业服务方面,我们提供海外实体及SPV架构搭建、跨境合规服务、银行账户开立等服务。私人业务服务则包括公司成立与管理、信托服务、家族办公室服务、家族继任规划以及慈善工具服务等。基金服务涵盖对冲基金、私募股权/风险资本基金以及加密货币基金等多种类型。
笛杨集团在全球范围内拥有广泛的合作伙伴网络,与多个政府机构和监管机构保持良好合作关系,确保为客户提供合规、高效的服务。我们致力于成为客户最值得信赖的跨境服务伙伴,助力客户在全球市场中稳健发展。