前言
开曼SPC完成注册,只解决了基金载体的问题。到了银行开户阶段,真正需要解释的是:账户属于SPC的一般资产,还是服务于某一个具体的独立投资组合(SP);资金进入哪个投资组合;付款和投资收益又应归属于哪里。
SPC是一个法律实体,各SP并不是独立法人,但不同SP的资产和负债依法隔离。 因此,开户文件、账户名称、董事会授权、募集文件和实际资金流,都必须明确指向相关SP。只准备一套普通离岸公司的开户资料,通常不足以说明这层关系。
银行开户前,先分清SPC与SP
SPC,即Segregated Portfolio Company,是开曼豁免公司的特殊形式。它可以在同一家公司下设立一个或多个独立投资组合。
开曼《公司法》要求,各SP的资产应与SPC的一般资产以及其他SP的资产保持分开并可单独识别。归属于某个SP的负债,原则上由该SP的资产承担,不能向其他SP的资产追索。
但这种隔离并不意味着每个SP都是一家独立公司。法律上,SPC仍是唯一主体。代表某个SP签署合同或进行交易时,应由SPC代表该SP行事,并在文件中明确写出相关SP。
这也解释了银行为什么会同时要求SPC层面的开户资料和SP层面的补充文件。银行既要识别客户主体,也要确认每笔资金应该归入哪一套资产负债记录。
开的是SPC层面账户,还是某个SP的账户
申请前应先确定账户层级和用途。
SPC层面的账户通常对应公司一般资产、共同费用或其他不归属于特定SP的款项。某个SP的账户则服务于该投资组合的认购、投资、费用和分配。具体安排仍取决于章程、募集文件、董事会决议、基金行政和银行政策。
如果申请的是某个SP账户,账户名称和授权文件通常需要同时识别SPC及该SP,例如以“某某SPC代表某某SP”的方式表达。最终格式应由经办银行和开曼法律顾问确认。
用户提供的清单还为SP单独列出了Sub-Account Application Form及Online Banking Maintenance Form。这意味着,完成SPC主申请后,如需为不同SP增设子账户或网银权限,往往还要逐一办理,而不是自动复制SPC层面账户的设置。
开曼SPC开户资料,可以归为六组
申请前应先确定账户层级和用途。
SPC层面的账户通常对应公司一般资产、共同费用或其他不归属于特定SP的款项。某个SP的账户则服务于该投资组合的认购、投资、费用和分配。具体安排仍取决于章程、募集文件、董事会决议、基金行政和银行政策。
如果申请的是某个SP账户,账户名称和授权文件通常需要同时识别SPC及该SP,例如以“某某SPC代表某某SP”的方式表达。最终格式应由经办银行和开曼法律顾问确认。
用户提供的清单还为SP单独列出了Sub-Account Application Form及Online Banking Maintenance Form。这意味着,完成SPC主申请后,如需为不同SP增设子账户或网银权限,往往还要逐一办理,而不是自动复制SPC层面账户的设置。
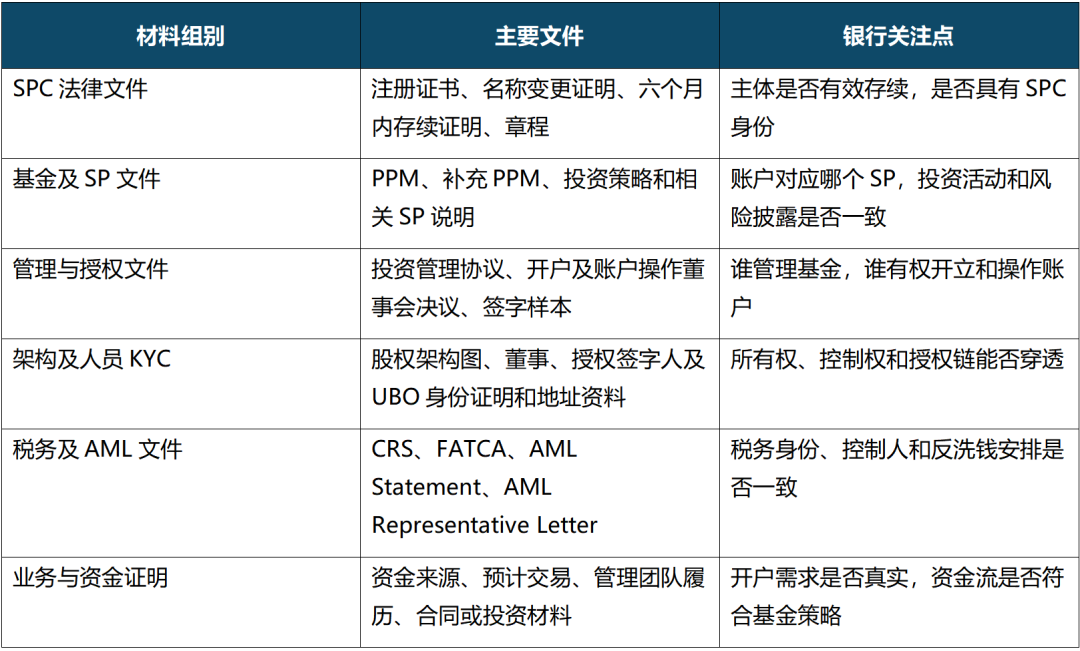
清单中的CCBA开户表和授权书属于特定银行版本。换一家银行后,表格、核证要求、面谈安排和补件范围都可能不同。没有一份材料目录可以替代经办银行的个案审查。
架构图需要解释两层关系
SPC开户的架构图不能只显示股东和董事。
第一层是公司控制关系 。银行需要识别SPC股东、董事、授权签字人和最终受益所有人,并核对各方的注册地、身份和控制方式。
第二层是投资组合关系 。图中应列明现有SP、各SP对应的股份类别或投资安排、投资管理人,以及账户申请与哪个SP有关。如果不同SP面向不同投资人、策略或资产,说明应与PPM及补充PPM一致。
如果架构图写明只有一个SP,募集文件却列出多个投资组合;或者董事会决议授权操作SPC层面账户,实际申请的却是某个SP子账户,银行通常会要求重新解释或更正文件。
PPM和投资管理协议,是开户说明书
对基金账户而言,PPM不是单纯的法律附件。银行会从中核对基金策略、认购对象、估值安排、赎回或退出方式、费用及风险。
补充PPM应明确相关SP的名称和投资范围。投资管理协议则要说明谁负责投资决策和日常管理。开户问卷中的业务性质、主要交易地区、预计金额和账户用途,应当能够在这些文件中找到对应依据。
SPC这种公司形式本身,并不当然表示基金已经完成CIMA注册。SPC或其SP是否属于共同基金、私募基金或其他受监管安排,要根据投资权益、赎回机制、投资人数量及资金汇集方式判断。如适用,银行可能要求CIMA注册、基金行政、审计师或其他服务机构文件。
银行问资金来源,也会问资金归属
普通公司开户主要说明股东资金和经营收入。SPC基金开户还要多回答一步:这笔资金属于哪个SP,为什么进入这个账户。
银行可能要求说明:
主要投资人的背景和财富来源;
首期认购及后续资本调用规模;
资金汇入国家和付款银行;
各SP的投资地区、行业和资产类别;
预计交易金额、频率和主要交易对手;
投资收益和退出款项如何回流及分配;
是否存在第三方收付款或SP之间的资金划转。
不同SP之间的资金往来尤其敏感。开曼《公司法》要求SP资产相互分开,资产与负债也不得在SP之间或SP与一般资产之间随意转移。确有内部转移时,应具备合理商业依据、完整授权和会计记录,并符合章程及基金文件。
KYC问题要用基金语言回答
用户材料中的银行问卷包含业务性质、收入来源、客户类型、买卖方所在地、经营模式、预计营业额、员工人数和管理人员履历等问题。
基金不一定有传统意义上的客户、供应商或营业额。填写时不宜生硬套用贸易公司的答案,而应结合基金业务解释:投资人属于哪类主体,拟投项目从哪里获取,主要交易对手是谁,投资及退出发生在哪些司法管辖区,预计认购、投资和分配金额是多少。
如果SPC刚成立,没有历史审计报告或交易记录,可以准备基金商业计划、PPM、潜在项目介绍、投资意向、管理团队过往经验和预计资金流。数字应与基金规模、投资策略和团队履历相匹配,不应为了提高“开户说服力”而夸大。
开曼SPC基金开户通常怎样推进
实务上可以按五个阶段准备。
确定账户结构。 明确申请SPC一般账户,还是某个SP的专属账户,并确定账户命名、币种、用途及网银权限。
核对基金文件。 检查章程、PPM、补充PPM、投资管理协议和董事会决议是否使用相同的SP名称、策略和授权安排。
完成KYC与税务文件。 穿透股东、董事、签字人及UBO,填写CRS、FATCA、AML文件和资金来源说明,并按要求完成核证。
提交预审并参加面谈。 银行通常会围绕基金架构、投资人来源、管理团队经验、投资地区、预计交易和不同SP之间的隔离措施提问。
开立SP子账户并设置权限。 主体获批后,如需新增SP子账户,继续提交相应申请及网银维护文件,并核对各账户的签字和审批权限。
开户没有统一法定时限。 SP数量、跨境投资人、结构层级、CIMA监管状态、投资资产和资金来源都会影响审查。与其追求一份更长的材料清单,不如在提交前把账户层级、SP归属和资金路径说清楚。
账户开好后,资产隔离仍要体现在每一笔交易中
SPC的风险隔离不是注册证书上的一句话。开户完成后,账户名称、付款指令、投资合同、会计账簿和审计记录都应明确对应相关SP。
为某个SP签署合同,应以SPC代表该SP的方式执行;投资收益、费用和分配也应记入正确账户。不同SP共用供应商时,费用分摊要有依据,不能因为操作方便而混用资金。
当新增或终止SP、修改投资策略、更换投资管理人、董事或授权签字人时,还应评估公司注册处、CIMA、基金行政人及银行的更新要求。银行持续KYC时,最容易发现的不是文件少,而是账户活动已经偏离最初申报的基金安排。
开户的核心,是把法律隔离变成可执行的资金安排
开曼SPC的价值,在于一个法律实体下管理多个相互隔离的投资组合。银行开户要做的,是把这种法律结构落实到账户、授权和交易层面。
在长期服务中观察到,准备充分的SPC申请通常有三项共同点:每个账户都能对应到明确的SP,每笔资金都能解释来源和用途,每项授权都能追溯到董事会和基金文件。做到这些,开户资料才是一套可以执行的安排,而不是几份彼此独立的表格。
/笛杨集团 /
笛杨集团专注于离岸跨境服务,以企业家思维服务客户。在企业服务方面,我们提供海外实体及SPV架构搭建、跨境合规服务、银行账户开立等服务。私人业务服务则包括公司成立与管理、信托服务、家族办公室服务、家族继任规划以及慈善工具服务等。基金服务涵盖对冲基金、私募股权/风险资本基金以及加密货币基金等多种类型。
笛杨集团在全球范围内拥有广泛的合作伙伴网络,与多个政府机构和监管机构保持良好合作关系,确保为客户提供合规、高效的服务。我们致力于成为客户最值得信赖的跨境服务伙伴,助力客户在全球市场中稳健发展。